Domain teilnehmeranschlussleitung.de kaufen?
Wir ziehen mit dem Projekt
teilnehmeranschlussleitung.de um.
Sind Sie am Kauf der Domain
teilnehmeranschlussleitung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain teilnehmeranschlussleitung.de kaufen?
Wie kann ich meinen Kabel-Internet-Anschluss auf eine andere Leitung umstellen?
Um Ihren Kabel-Internet-Anschluss auf eine andere Leitung umzustellen, müssen Sie sich an Ihren Internetanbieter wenden. Sie sollten ihnen mitteilen, dass Sie den Anschluss auf eine andere Leitung umstellen möchten und sie werden Ihnen mitteilen, ob dies möglich ist und welche Schritte erforderlich sind. Möglicherweise müssen Sie einen Technikertermin vereinbaren, um die Umstellung durchzuführen. **
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **

Ähnliche Suchbegriffe für Aufwendungen
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
Die Erstattungsfähigkeit behördlicher Aufwendungen in Verfahren vor den Verwaltungsgerichten., Taschenbuch von Andreas Dietz, Duncker & Humblot,Die Erstattungsfähigkeit Behördlicher Aufwendungen In Verfahren Vor Den Verwaltungsgerichten., Taschenbuch Von Andreas Dietz, Duncker & Humblot, 978-3-428-11355-2, Seitenanzahl: 20874,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rugenstein, Kai: ÜbertragungÜbertragung , In den Vorstellungen darüber, was Übertragung ist und wie es mit ihr umzugehen gilt, zeigen sich deutlicher als bei jedem anderen psychoanalytischen Konzept die Positionen zu Grundfragen der psychodynamischen Theorie und Praxis. Inwieweit ist die analytische Beziehung eine bloße Wiederholung von Vergangenem, eine geheimnisvolle Kommunikation von Unbewusst zu Unbewusst, eine aufgabenorientierte Zusammenarbeit, eine reale Neuerfahrung oder etwas ganz Anderes? Kai Rugenstein stellt die einflussreichsten Modelle von Übertragung und Gegenübertragung vor und entwickelt in Orientierung an der intersubjektiven Triebtheorie Jean Laplanches ein zeitgemäßes Verständnis verschiedener Übertragungsphänomene. Abschließend widmet sich der Autor konkreten Fragen der Behandlungstechnik und regt Leserinnen und Leser mit klinischen Beispielen dazu an, selbst eine Übertragung zu vollziehen: einen Transfer des vermittelten Wissens in die eigene Praxis. , Kennzeichenhalterungen > Karosserie & Exterieur Styling , Erscheinungsjahr: 202409, Produktform: Kartoniert, Titel der Reihe: Analyse der Psyche und Psychotherapie##, Autoren: Rugenstein, Kai, Seitenzahl/Blattzahl: 140, Keyword: Analyse der Psyche; Behandlungstechnik; Einführung; Freud; Gegenübertragung; Geschichte der Psychoanalyse; Grundlagenwissen; Jean Laplanche; Psychoanalyse; Psychodynamische Psychotherapie; Reihe; Tiefenpsychologie; tiefenpsychologisch fundierte Psychotherapie; Übertragung; Übertragungskonzept, Fachschema: Analyse / Psychoanalyse~Psychoanalyse - Psychoanalytiker~Psychotherapie / Psychoanalyse~Psychologie / Emotionen, Sexualität~Psychologie / Person, Persönlichkeit, Ich-Psychologie~Psychotherapie - Psychotherapeut~Therapie / Psychotherapie~Hilfe / Lebenshilfe~Lebenshilfe, Fachkategorie: Psychoanalyse (Freud)~Psychologie: Emotionen~Das Selbst, das Ich, Identität und Persönlichkeit~Ratgeber, Sachbuch: Psychologie, Warengruppe: TB/Psychologie/Allgemeines, Lexika, Fachkategorie: Psychotherapie, allgemein, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Psychosozial Verlag GbR, Verlag: Psychosozial Verlag GbR, Verlag: Psychosozial-Verlag GmbH & Co. KG, Länge: 200, Breite: 119, Höhe: 12, Gewicht: 196, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik,22,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Generation Homeoffice. Steuerliche Absetzbarkeit von Aufwendungen für ein häusliches Arbeitszimmer, Taschenbuch von Maximilian Fiedler, GRIN,Generation Homeoffice. Steuerliche Absetzbarkeit Von Aufwendungen Für Ein Häusliches Arbeitszimmer, Taschenbuch Von Maximilian Fiedler, Grin, 978-3-346-42070-1, Seitenanzahl: 3218,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **

Was sind betriebsbedingte Aufwendungen?
Betriebsbedingte Aufwendungen sind Kosten, die direkt mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu gehören beispielsweise Mieten, Löhne, Materialkosten, Energiekosten und Abschreibungen auf Anlagevermögen. Diese Aufwendungen sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und die Produkte oder Dienstleistungen herzustellen. Betriebsbedingte Aufwendungen sind somit ein wichtiger Bestandteil der Kostenrechnung und müssen bei der Kalkulation von Preisen und der Gewinnermittlung berücksichtigt werden. Sie sind im Gegensatz zu außerordentlichen Aufwendungen regelmäßig und planbar. **
Was sind periodenfremde Aufwendungen?
Was sind periodenfremde Aufwendungen? Periodenfremde Aufwendungen sind Kosten, die nicht in direktem Zusammenhang mit der aktuellen Periode stehen, sondern in zukünftigen Perioden oder vergangenen Perioden angefallen sind. Beispiele für periodenfremde Aufwendungen sind beispielsweise Abschreibungen auf Anlagevermögen, Rückstellungen für zukünftige Verpflichtungen oder auch außerordentliche Aufwendungen wie Schadensersatzforderungen. Diese Kosten beeinflussen nicht direkt das Ergebnis der aktuellen Periode, sondern werden über einen längeren Zeitraum verteilt oder sind einmalige Ereignisse. Es ist wichtig, periodenfremde Aufwendungen von den laufenden Betriebskosten zu unterscheiden, um eine korrekte Bewertung der finanziellen Situation eines Unternehmens vornehmen zu können. **
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
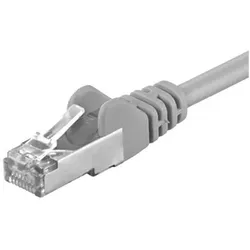
LAN Kabel Netzwerk Internet Verbindung CAT 5 RJ 45 Stecker 2-fach geschirmt grau Wentronic 50878Beschreibung CAT 5e Netzwerkkabel mit doppelt geschirmten Twisted-Pair-Kabel, paarfolge nach EIA/TIA 568, angespitzter Knickschutzhülle und vergoldeten Kontaktflächen. Geeignet für alle Patchfelder. Details • Länge: 20,0m • Farbe: grau • Standard: CAT 5e • Schirmungsmaß: SF/UTP • Innenleiter: 4x2xAWG 26/7 CCA • Isolierung: PVC Länge: 20,0m Farbe: grau Standard: CAT 5e Schirmungsmaß: SF/UTP Innenleiter: 4x2xAWG 26/7 CCA7,90 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Einkommenssteuerrechtliche Behandlung von Aufwendungen für Studium und Ausbildung (einschließlich verfassungsrechtlicher Aspekte), Taschenbuch vonEinkommenssteuerrechtliche Behandlung Von Aufwendungen Für Studium Und Ausbildung (einschließlich Verfassungsrechtlicher Aspekte), Taschenbuch Von Özlem Cakir, Grin, 978-3-640-30428-8, Seitenanzahl: 4018,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Erstattungsfähigkeit behördlicher Aufwendungen in Verfahren vor den Verwaltungsgerichten., Taschenbuch von Andreas Dietz, Duncker & Humblot,Die Erstattungsfähigkeit Behördlicher Aufwendungen In Verfahren Vor Den Verwaltungsgerichten., Taschenbuch Von Andreas Dietz, Duncker & Humblot, 978-3-428-11355-2, Seitenanzahl: 20874,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rugenstein, Kai: ÜbertragungÜbertragung , In den Vorstellungen darüber, was Übertragung ist und wie es mit ihr umzugehen gilt, zeigen sich deutlicher als bei jedem anderen psychoanalytischen Konzept die Positionen zu Grundfragen der psychodynamischen Theorie und Praxis. Inwieweit ist die analytische Beziehung eine bloße Wiederholung von Vergangenem, eine geheimnisvolle Kommunikation von Unbewusst zu Unbewusst, eine aufgabenorientierte Zusammenarbeit, eine reale Neuerfahrung oder etwas ganz Anderes? Kai Rugenstein stellt die einflussreichsten Modelle von Übertragung und Gegenübertragung vor und entwickelt in Orientierung an der intersubjektiven Triebtheorie Jean Laplanches ein zeitgemäßes Verständnis verschiedener Übertragungsphänomene. Abschließend widmet sich der Autor konkreten Fragen der Behandlungstechnik und regt Leserinnen und Leser mit klinischen Beispielen dazu an, selbst eine Übertragung zu vollziehen: einen Transfer des vermittelten Wissens in die eigene Praxis. , Kennzeichenhalterungen > Karosserie & Exterieur Styling , Erscheinungsjahr: 202409, Produktform: Kartoniert, Titel der Reihe: Analyse der Psyche und Psychotherapie##, Autoren: Rugenstein, Kai, Seitenzahl/Blattzahl: 140, Keyword: Analyse der Psyche; Behandlungstechnik; Einführung; Freud; Gegenübertragung; Geschichte der Psychoanalyse; Grundlagenwissen; Jean Laplanche; Psychoanalyse; Psychodynamische Psychotherapie; Reihe; Tiefenpsychologie; tiefenpsychologisch fundierte Psychotherapie; Übertragung; Übertragungskonzept, Fachschema: Analyse / Psychoanalyse~Psychoanalyse - Psychoanalytiker~Psychotherapie / Psychoanalyse~Psychologie / Emotionen, Sexualität~Psychologie / Person, Persönlichkeit, Ich-Psychologie~Psychotherapie - Psychotherapeut~Therapie / Psychotherapie~Hilfe / Lebenshilfe~Lebenshilfe, Fachkategorie: Psychoanalyse (Freud)~Psychologie: Emotionen~Das Selbst, das Ich, Identität und Persönlichkeit~Ratgeber, Sachbuch: Psychologie, Warengruppe: TB/Psychologie/Allgemeines, Lexika, Fachkategorie: Psychotherapie, allgemein, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Psychosozial Verlag GbR, Verlag: Psychosozial Verlag GbR, Verlag: Psychosozial-Verlag GmbH & Co. KG, Länge: 200, Breite: 119, Höhe: 12, Gewicht: 196, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik,22,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann ich meinen Kabel-Internet-Anschluss auf eine andere Leitung umstellen?
Um Ihren Kabel-Internet-Anschluss auf eine andere Leitung umzustellen, müssen Sie sich an Ihren Internetanbieter wenden. Sie sollten ihnen mitteilen, dass Sie den Anschluss auf eine andere Leitung umstellen möchten und sie werden Ihnen mitteilen, ob dies möglich ist und welche Schritte erforderlich sind. Möglicherweise müssen Sie einen Technikertermin vereinbaren, um die Umstellung durchzuführen. **
-
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
Ähnliche Suchbegriffe für Aufwendungen
-
Generation Homeoffice. Steuerliche Absetzbarkeit von Aufwendungen für ein häusliches Arbeitszimmer, Taschenbuch von Maximilian Fiedler, GRIN,Generation Homeoffice. Steuerliche Absetzbarkeit Von Aufwendungen Für Ein Häusliches Arbeitszimmer, Taschenbuch Von Maximilian Fiedler, Grin, 978-3-346-42070-1, Seitenanzahl: 3218,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Aufwendungen und Vergütungen des Nachlaßpflegers., Taschenbuch von Ute Tidow, Duncker & Humblot, 978-3-428-06852-4Aufwendungen Und Vergütungen Des Nachlaßpflegers., Taschenbuch Von Ute Tidow, Duncker & Humblot, 978-3-428-06852-4, Seitenanzahl: 10834,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Behandlung von Beteiligungen an Kapitalgesellschaften inklusive der mit der Beteiligung zusammenhängenden Aufwendungen im Unternehmens- undDie Behandlung Von Beteiligungen An Kapitalgesellschaften Inklusive Der Mit Der Beteiligung Zusammenhängenden Aufwendungen Im Unternehmens- Und Steuerrecht, Taschenbuch Von Markus Frick, Grin, 978-3-638-92373-6, Seitenanzahl: 4018,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Was sind betriebsbedingte Aufwendungen?
Betriebsbedingte Aufwendungen sind Kosten, die direkt mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu gehören beispielsweise Mieten, Löhne, Materialkosten, Energiekosten und Abschreibungen auf Anlagevermögen. Diese Aufwendungen sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und die Produkte oder Dienstleistungen herzustellen. Betriebsbedingte Aufwendungen sind somit ein wichtiger Bestandteil der Kostenrechnung und müssen bei der Kalkulation von Preisen und der Gewinnermittlung berücksichtigt werden. Sie sind im Gegensatz zu außerordentlichen Aufwendungen regelmäßig und planbar. **
-
Was sind periodenfremde Aufwendungen?
Was sind periodenfremde Aufwendungen? Periodenfremde Aufwendungen sind Kosten, die nicht in direktem Zusammenhang mit der aktuellen Periode stehen, sondern in zukünftigen Perioden oder vergangenen Perioden angefallen sind. Beispiele für periodenfremde Aufwendungen sind beispielsweise Abschreibungen auf Anlagevermögen, Rückstellungen für zukünftige Verpflichtungen oder auch außerordentliche Aufwendungen wie Schadensersatzforderungen. Diese Kosten beeinflussen nicht direkt das Ergebnis der aktuellen Periode, sondern werden über einen längeren Zeitraum verteilt oder sind einmalige Ereignisse. Es ist wichtig, periodenfremde Aufwendungen von den laufenden Betriebskosten zu unterscheiden, um eine korrekte Bewertung der finanziellen Situation eines Unternehmens vornehmen zu können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.